Moneyman・Préstamos Rápidos

- 4.95K Reseñas
- 3,9
- Descargas
- 500.000+
 Análisis de Mobxio
Cuando necesito valorar una app de préstamos, no me fijo solo en lo rápido que promete ser el proceso: también me importa entender qué estoy solicitando, revisar las condiciones con calma y saber qué hacer si algo se atasca. Moneyman está pensada para gestionar préstamos y créditos desde el móvil, y puede resultar cómoda si buscas una alternativa digital a acudir a una oficina. Mi impresión es que su utilidad depende menos de abrirla deprisa y más de usarla con orden: comprobar los datos, leer cada paso y no pedir dinero sin tener claro cómo encaja el reembolso en el presupuesto.
Lo que conviene tener claro antes de empezar
Antes de iniciar una solicitud, yo separaría dos cosas que a veces se confunden: que la app sea gratuita de descargar y que el crédito tenga un coste que hay que valorar. En este apartado me fijo en cómo preparar la decisión y evitar tropiezos básicos; después, la atención pasa a qué revisar si el trámite se interrumpe y cómo distinguir un problema técnico de uno financiero.
Una solicitud rápida no elimina las decisiones importantes
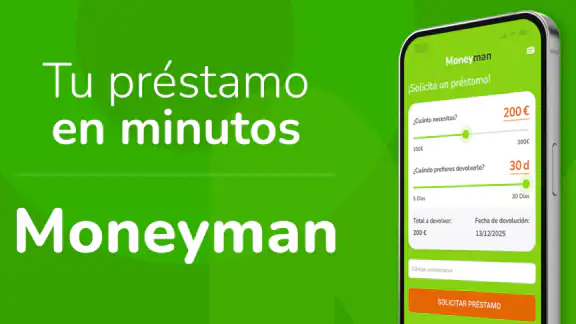
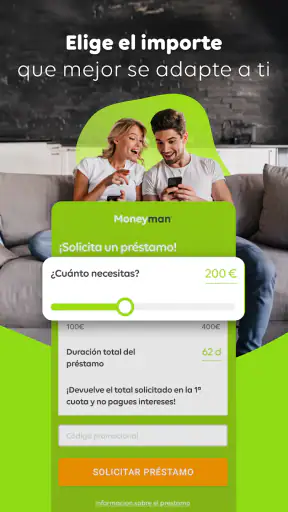
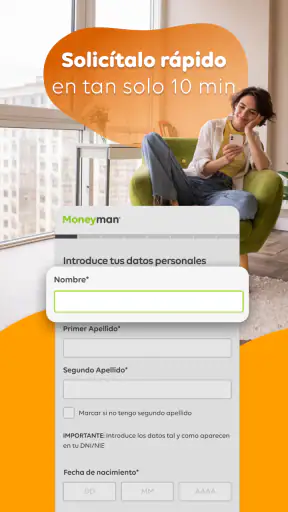
La aplicación pertenece a la categoría de finanzas y la desarrolla ID Finance Spain S.A. Su enfoque es directo: tramitar desde el teléfono una solicitud de préstamo o crédito. Eso ahorra desplazamientos y puede simplificar la gestión frente a opciones presenciales, pero no convierte el crédito en dinero sin coste ni sustituye la revisión de las condiciones. Antes de confirmar nada, yo me detendría en el importe, el plazo y el total que habría que devolver, siempre que esa información aparezca durante el proceso.
Ese punto es especialmente importante porque la rapidez puede empujar a aceptar sin comparar. Si el gasto puede esperar, una transferencia desde ahorros o una alternativa sin intereses suele ser más sensata. Si necesitas cubrir un imprevisto concreto, la app puede servir para explorar una opción, pero conviene calcular primero si el próximo presupuesto soporta el pago sin comprometer alquiler, suministros o comida.
Un uso prudente es abrir la solicitud con el problema ya definido: cuánto hace falta, para qué y cuándo podría devolverse. Así resulta más fácil detectar si la cantidad ofrecida excede la necesidad real. Pedir más por comodidad puede elevar la carga futura; aceptar menos de lo necesario también puede dejar el problema a medias. Tener una cifra razonada antes de empezar evita decidir únicamente por lo que la pantalla propone.
El registro y los datos merecen una pausa
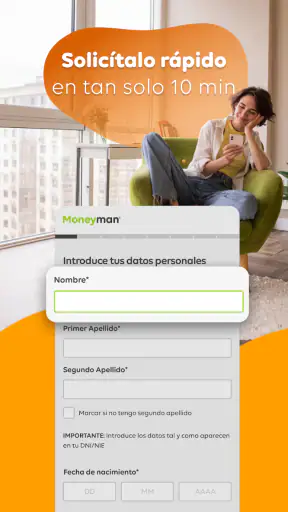
En una app financiera, el primer punto de fricción suele ser completar correctamente la información solicitada. Yo revisaría cada campo antes de avanzar y comprobaría que los datos personales y financieros estén escritos tal como corresponde. Un error pequeño, una cifra transpuesta o un dato antiguo puede generar dudas, obligar a corregir pasos o impedir que la solicitud siga adelante. No merece la pena apresurarse para ganar unos minutos y luego tener que empezar de nuevo.
También ayuda usar una conexión estable y tener el teléfono con batería suficiente. Son comprobaciones sencillas, pero evitan confundir una interrupción del proceso con un fallo del servicio. Si la app deja de responder, cerrarla y abrirla de nuevo puede ser un primer intento razonable; antes de repetir una solicitud, comprobaría si ya quedó registrada para no duplicar acciones por impaciencia.
La ficha de la aplicación indica una edad de contenido PEGI 3, pero eso describe su clasificación de contenido, no significa que solicitar crédito sea una decisión apropiada para cualquier edad o situación económica. Para una decisión de financiación, lo importante es que quien la gestione pueda comprender las obligaciones y asumirlas. Si otra persona ayuda a revisar el presupuesto, esa conversación debería centrarse en las condiciones y la capacidad de pago, no en compartir claves o datos de acceso.
Cómo recuperar el proceso si se interrumpe
Si una solicitud se queda a medias, mi recomendación es avanzar por etapas. Primero revisaría si aparece algún aviso dentro de la aplicación. Después comprobaría la conexión y volvería a abrirla. Si el proceso sigue detenido, evitaría enviar varias solicitudes idénticas sin saber qué ocurrió con la anterior: duplicar intentos puede complicar la revisión y no garantiza una respuesta más rápida.
Si el problema aparece al introducir información, volvería al campo concreto y confirmaría que no haya errores de formato ni datos incompletos. Si aparece después de enviar la solicitud, guardaría mentalmente el momento y el paso en que ocurrió, además de cualquier mensaje visible. Ese detalle hace más clara una consulta al soporte, si hace falta, que explicar simplemente que “no funciona”. No conviene enviar por canales improvisados documentos o información financiera sensible.
Otra precaución práctica es no desinstalar la app como primer recurso si hay un trámite pendiente. Antes probaría el cierre y reapertura, y revisaría si el acceso sigue disponible. Si finalmente se reinstala, usaría únicamente la tienda oficial del teléfono y comprobaría que se trata de la aplicación correcta. Esta rutina no garantiza resolver todos los errores, pero reduce la posibilidad de perder tiempo o exponer datos por seguir instrucciones dudosas encontradas en internet.
Cuándo el inconveniente puede estar fuera de la app
No todos los retrasos significan que la aplicación esté fallando. Un teléfono con poco espacio, una versión antigua del sistema o una conexión irregular pueden afectar a cualquier trámite móvil. Moneyman señala como requisito mínimo Android 8.0; si el dispositivo tiene una versión anterior, actualizar el sistema —si el fabricante lo permite— o probar desde otro teléfono compatible puede ser más útil que repetir la solicitud.
La app figura con la versión 2.350.0. Mantenerla actualizada desde la tienda oficial es una comprobación lógica cuando algo deja de funcionar, aunque actualizar no resuelve por sí solo una incidencia de cuenta o una decisión sobre la solicitud. Si el problema persiste después de revisar conexión, sistema y versión, tiene más sentido pedir ayuda por los canales oficiales de la empresa que instalar archivos de procedencia desconocida.
También separaría con cuidado un problema técnico de una respuesta sobre elegibilidad o condiciones. La app facilita la gestión, pero no puede convertir una solicitud en una aprobación garantizada. Si no aparece una oferta adecuada o no puedes asumir el calendario de pago, insistir varias veces no cambia la situación financiera de fondo. En ese caso, lo más útil puede ser aplazar el gasto, buscar asesoramiento presupuestario o comparar otras vías de financiación con condiciones comprensibles.
Una situación cotidiana donde puede tener sentido
Imagina que surge una reparación doméstica necesaria antes del siguiente ingreso. En vez de abrir la aplicación y aceptar la primera cantidad disponible, yo anotaría el coste confirmado, revisaría qué parte puedo cubrir con el presupuesto actual y calcularía cuánto quedaría libre después de los gastos esenciales. Solo entonces iniciaría el trámite para evaluar si el crédito encaja. Si el importe total a devolver deja el mes siguiente demasiado justo, la rapidez no compensa el riesgo.
Este método también ayuda a decidir cuándo una tarjeta, un descubierto, un préstamo bancario tradicional o una ayuda familiar podrían ser mejores alternativas. Cada opción tiene condiciones distintas, así que no asumiría que una es siempre más barata o conveniente. Compararía el coste total y el plazo, no solo la facilidad de acceso. Moneyman puede ser una vía móvil para valorar financiación; no debería ser el único lugar donde mirar si hay tiempo para comparar.
Una ventaja de llevar la decisión desde el teléfono es poder revisar la solicitud en un momento tranquilo, sin depender de una visita presencial. La contrapartida es que la pantalla pequeña hace fácil pasar por alto detalles. Yo leería los textos relevantes sin prisas y, si algo no queda claro, no confirmaría hasta entenderlo. Una captura de pantalla puede ayudar a recordar información no sensible, pero evitaría guardar o compartir imágenes que expongan datos personales o financieros.
Qué dicen su trayectoria y su presencia en las tiendas
Moneyman es gratuita para descargar y aparece disponible desde el 20 de noviembre de 2015. Tiene una valoración media de 3,9, basada en alrededor de doce mil valoraciones, y supera las quinientas mil instalaciones. También reúne cerca de cuatro mil novecientas reseñas. Estas cifras muestran que hay una base amplia de usuarios y opiniones, pero no permiten anticipar cómo se resolverá una solicitud concreta: la experiencia puede variar según el caso y la facilidad de uso no equivale a una recomendación financiera personalizada.
La versión actual es la 2.350.0 y la aplicación está destinada a teléfonos con Android 8.0 o posterior. Su descarga no tiene coste, pero eso no debe confundirse con que el crédito solicitado sea gratuito. Antes de aceptar, revisaría el coste asociado a la operación y las consecuencias de no poder seguir el calendario. La decisión debe basarse en esas condiciones, no en que instalar la herramienta no cueste dinero.
Frente a una entidad bancaria tradicional, el atractivo de Moneyman está en gestionar la solicitud desde el móvil y evitar parte de la fricción de un trámite presencial. Frente a una tarjeta o una línea de crédito que ya tienes, en cambio, puede que no sea la opción más sencilla: primero habría que comparar los costes y la forma de devolución. Y si lo que necesitas es organizar gastos, una app de presupuesto sin crédito es más adecuada, porque te ayuda a planificar sin abrir una nueva deuda.
Mi valoración para decidir si instalarla
La recomendaría a quien quiera explorar una solicitud de préstamo desde el teléfono y esté dispuesto a revisar cuidadosamente cada condición. También puede ser útil para ordenar un trámite puntual sin desplazarse, siempre que el usuario tenga claro cuánto necesita y de dónde saldrá el dinero para devolverlo. La experiencia más sensata empieza fuera de la app, con un cálculo breve del presupuesto, y termina solo cuando las condiciones quedan claras.
No la elegiría como solución habitual para cubrir gastos mensuales, ni como primera opción si ya hay dificultades para pagar otras obligaciones. Tampoco la usaría a ciegas por la expectativa de obtener dinero inmediato: una interfaz rápida no elimina las comprobaciones ni garantiza un resultado. Si la cantidad necesaria es pequeña y puede esperar, ahorrar o negociar el pago puede ser preferible; si se requiere una financiación de mayor alcance, comparar con entidades y productos distintos ofrece una perspectiva más completa.
En conjunto, Moneyman cumple una función concreta como app financiera para tramitar préstamos y créditos desde el móvil. Su principal valor está en la comodidad del canal; su límite práctico es que la decisión sigue exigiendo atención, comparación y capacidad real de pago. Yo la tendría en cuenta ante un imprevisto puntual, pero solo después de comprobar el coste total y considerar alternativas. Esa pausa es más importante que cualquier promesa de rapidez.
Preguntas frecuentes sobre Moneyman・Préstamos Rápidos
¿Qué es Moneyman・Préstamos Rápidos y cómo funciona?
Moneyman es una aplicación para solicitar préstamos personales de forma digital. El proceso suele comenzar con el registro y la introducción de datos personales y financieros; después, la entidad evalúa la solicitud y comunica si la aprueba y bajo qué condiciones. Antes de aceptar, revisa el importe, el plazo, el coste total y las fechas de pago que aparezcan en tu oferta. La aprobación y las condiciones pueden depender de la evaluación individual.
¿Quién puede solicitar un préstamo desde la aplicación?
Los requisitos pueden variar según el país y las condiciones vigentes de Moneyman, por lo que conviene consultarlos directamente en la app o en sus canales oficiales antes de iniciar la solicitud. Normalmente se pide ser mayor de edad, residir en una zona donde el servicio esté disponible y proporcionar información personal y bancaria verificable. Completar el formulario no garantiza que te concedan el préstamo: la entidad revisa cada solicitud y puede solicitar comprobaciones adicionales.
¿Cuánto cuesta un préstamo de Moneyman y cómo puedo conocer el importe total a devolver?
El coste depende de la cantidad solicitada, el plazo y las condiciones concretas que te ofrezcan; por eso no es recomendable basarse únicamente en una cifra promocional o en el importe que recibirías. Antes de aceptar, comprueba el tipo de interés, las comisiones que pudieran aplicarse, la TAE cuando esté disponible y el total que tendrás que devolver. Si algún concepto no queda claro, consulta las condiciones completas y pide aclaraciones antes de confirmar.
¿Cómo se devuelve el préstamo y qué ocurre si me retraso en un pago?
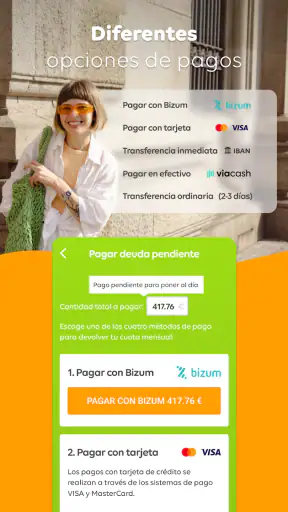
La aplicación o la documentación del préstamo debe indicar el método de pago, el calendario de cuotas y las fechas de vencimiento. Asegúrate de que la cuenta asociada está operativa y de que tendrás saldo suficiente, y conserva la confirmación de cada pago. Un retraso puede generar costes adicionales o tener otras consecuencias previstas en el contrato. Si crees que no podrás pagar a tiempo, contacta con Moneyman cuanto antes y revisa las opciones disponibles.
¿Es seguro usar Moneyman y qué debo revisar antes de instalarla?
Antes de descargarla, verifica que sea la aplicación oficial y que el desarrollador coincida con la entidad que ofrece el servicio en tu país. Revisa los permisos solicitados, la política de privacidad y la información sobre el uso de tus datos personales y financieros; evita instalar archivos de fuentes no oficiales. También conviene leer las condiciones del préstamo y las reseñas recientes, y utilizar una conexión segura al enviar documentación o acceder a tu cuenta.
Lo mejor de Moneyman・Préstamos Rápidos
Aspectos que debes tener en cuenta sobre Moneyman・Préstamos Rápidos